Domain einweggleichrichter.de kaufen?
Wir ziehen mit dem Projekt
einweggleichrichter.de um.
Sind Sie am Kauf der Domain
einweggleichrichter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einweggleichrichter.de kaufen?
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **


Ähnliche Suchbegriffe für Innergemeinschaftliche
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
Innergemeinschaftliche Lieferungen gem. §§ 4 Nr. 1b und 6a UStG. Konzeption und Herausforderungen, Taschenbuch von Fabian Heeren, GRIN,Innergemeinschaftliche Lieferungen Gem. §§ 4 Nr. 1b Und 6a Ustg. Konzeption Und Herausforderungen, Taschenbuch Von Fabian Heeren, Grin, 978-3-389-12069-9, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tietze, Ulrich: Halbleiter-SchaltungstechnikHalbleiter-Schaltungstechnik , Die erste Auflage des Tietze-Schenk ist im Jahr 1969 erschienen. Wir freuen uns, genau 50 Jahre später die 16. Auflage publizieren zu können. Die Schaltungstechnik hat sich in diesem Zeitraum stark verändert. Diesen Veränderungen folgt das Buch bis heute. Wir hoffen deshalb, unseren Lesern auch mit dieser Auflage einen fundierten und zeitgemäßen Überblick über die Schaltungstechnik geben zu können. Das zentrale Kapitel in der ersten Auflage war das Kapitel über Operationsverstärker, die damals noch neu auf dem Markt waren. Auch in diesem Bereich schreitet die Entwicklung bis heute pausenlos voran. Für die 16. Auflage wurde dieses wichtige Kapitel erneut erweitert und aktualisiert. Es behauptet damit auch weiterhin seine besondere Stellung. Im Laufe der Jahre hat es immer wieder Erweiterungen und Aktualisierungen gegeben. Herr Gamm hat ab dem Jahr 2000 schrittweise die Kapitel über Schaltungen der Nachrichtentechnik ergänzt. Das Buch ist seither als Standardwerk für die Niederfrequenz- und die Hochfrequenztechnik gleichermaßen relevant. Die Zielgruppen Das Buch wendet sich sowohl an Ingenieure in der Praxis als auch an Studierende der Elektrotechnik Die Autoren Dr.-Ing. Ulrich Tietze , Erlangen Dr.-Ing. Christoph Schenk , Dr. Schenk GmbH Dr.-Ing. Eberhard Gamm , Ingenieurbüro für Signalverarbeitung , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 16., erweiterte und aktualisierte Aufl. 2019, Erscheinungsjahr: 20190705, Produktform: Leinen, Beilage: Book w. online files / update, Autoren: Tietze, Ulrich~Schenk, Christoph~Gamm, Eberhard, Auflage: 19016, Auflage/Ausgabe: 16., erweiterte und aktualisierte Aufl. 2019, Seitenzahl/Blattzahl: 1793, Abbildungen: 1 schwarz-weiße Abbildungen, Bibliographie, Themenüberschrift: TECHNOLOGY & ENGINEERING / Electronics / General, Keyword: Schaltungstechnik Buch;Analog;Bauelement;Digital;Diode;Elektronik;Elektrotechnik;Filter;Handbuch;Nachrichtentechnik;PSpice;Halbleiter Schaltungstechnik;Hochfrequenz;Grundlagen;Einführung, Fachschema: Computer / PC-Hardware~Elektrogerät~Elektronik / Gerät~Elektronik - Elektroniker~Experiment~Versuch~Forschung (naturwissenschaftlich)~Halbleiter / Elektronik~Ingenieurwissenschaft - Ingenieurwissenschaftler~Maschinenbau~Mikrowelle (Technik)~Norm (technisch)~Regelungstechnik~Wissenschaft, Fachkategorie: Wissenschaftliche Standards, Normung usw.~Wissenschaftliche Ausstattung, Experimente und Techniken~Regelungstechnik~Mikrowellentechnik~Computerhardware, Bildungszweck: für die Hochschule, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektronische Geräte und Materialien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXV, Seitenanzahl: 1793, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Berlin, Länge: 249, Breite: 185, Höhe: 68, Gewicht: 2778, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783662483541 9783642310256 9783642016219 9783540428497 9783540641926, eBook EAN: 9783662485545, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über das innergemeinschaftliche Verbringen und di, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0883-3Verordnung Über Das Innergemeinschaftliche Verbringen Und Di, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0883-3, Seitenanzahl: 207,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PD3S160-7 - Schottky-Gleichrichter-Diode, 60 V, 1A, POWERDI3231,0A SMD-Schottky-Barriere-Gleichrichter POWERDI®323 Merkmale: • Schutzring-Matrizenkonstruktion für Transientenschutz • Hohe Surge-Fähigkeit • Ultrakleines oberflächenmontierbares Gehäuse • Bleifreie Oberfläche; RoHS-konform • Halogen- und antimonfrei."Grünes" Gerät • Qualifiziert nach AEC-Q101 Standards für hohe Zuverlässigkeit Mechanische Daten • Gehäuse: POWERDI323 • Fallmaterial: Gegossener Kunststoff, "grüne" Formmasse. UL-Entflammbarkeitsklassifizierung 94V-0 • Polarität: Kathoden-Band • Anschlüsse: Oberfläche - Matt-Zinn geglüht über Kupfer-Leadframe. Lötbar nach MIL-STD-202, Methode 208 • Gewicht: 0,006 Gramm (ungefähr)0,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
Verordnung über das innergemeinschaftliche Verbringen sowie, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-4226-4Verordnung Über Das Innergemeinschaftliche Verbringen Sowie, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-4226-4, Seitenanzahl: 10813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innergemeinschaftliche Lieferungen gem. §§ 4 Nr. 1b und 6a UStG. Konzeption und Herausforderungen, Taschenbuch von Fabian Heeren, GRIN,Innergemeinschaftliche Lieferungen Gem. §§ 4 Nr. 1b Und 6a Ustg. Konzeption Und Herausforderungen, Taschenbuch Von Fabian Heeren, Grin, 978-3-389-12069-9, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tietze, Ulrich: Halbleiter-SchaltungstechnikHalbleiter-Schaltungstechnik , Die erste Auflage des Tietze-Schenk ist im Jahr 1969 erschienen. Wir freuen uns, genau 50 Jahre später die 16. Auflage publizieren zu können. Die Schaltungstechnik hat sich in diesem Zeitraum stark verändert. Diesen Veränderungen folgt das Buch bis heute. Wir hoffen deshalb, unseren Lesern auch mit dieser Auflage einen fundierten und zeitgemäßen Überblick über die Schaltungstechnik geben zu können. Das zentrale Kapitel in der ersten Auflage war das Kapitel über Operationsverstärker, die damals noch neu auf dem Markt waren. Auch in diesem Bereich schreitet die Entwicklung bis heute pausenlos voran. Für die 16. Auflage wurde dieses wichtige Kapitel erneut erweitert und aktualisiert. Es behauptet damit auch weiterhin seine besondere Stellung. Im Laufe der Jahre hat es immer wieder Erweiterungen und Aktualisierungen gegeben. Herr Gamm hat ab dem Jahr 2000 schrittweise die Kapitel über Schaltungen der Nachrichtentechnik ergänzt. Das Buch ist seither als Standardwerk für die Niederfrequenz- und die Hochfrequenztechnik gleichermaßen relevant. Die Zielgruppen Das Buch wendet sich sowohl an Ingenieure in der Praxis als auch an Studierende der Elektrotechnik Die Autoren Dr.-Ing. Ulrich Tietze , Erlangen Dr.-Ing. Christoph Schenk , Dr. Schenk GmbH Dr.-Ing. Eberhard Gamm , Ingenieurbüro für Signalverarbeitung , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 16., erweiterte und aktualisierte Aufl. 2019, Erscheinungsjahr: 20190705, Produktform: Leinen, Beilage: Book w. online files / update, Autoren: Tietze, Ulrich~Schenk, Christoph~Gamm, Eberhard, Auflage: 19016, Auflage/Ausgabe: 16., erweiterte und aktualisierte Aufl. 2019, Seitenzahl/Blattzahl: 1793, Abbildungen: 1 schwarz-weiße Abbildungen, Bibliographie, Themenüberschrift: TECHNOLOGY & ENGINEERING / Electronics / General, Keyword: Schaltungstechnik Buch;Analog;Bauelement;Digital;Diode;Elektronik;Elektrotechnik;Filter;Handbuch;Nachrichtentechnik;PSpice;Halbleiter Schaltungstechnik;Hochfrequenz;Grundlagen;Einführung, Fachschema: Computer / PC-Hardware~Elektrogerät~Elektronik / Gerät~Elektronik - Elektroniker~Experiment~Versuch~Forschung (naturwissenschaftlich)~Halbleiter / Elektronik~Ingenieurwissenschaft - Ingenieurwissenschaftler~Maschinenbau~Mikrowelle (Technik)~Norm (technisch)~Regelungstechnik~Wissenschaft, Fachkategorie: Wissenschaftliche Standards, Normung usw.~Wissenschaftliche Ausstattung, Experimente und Techniken~Regelungstechnik~Mikrowellentechnik~Computerhardware, Bildungszweck: für die Hochschule, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektronische Geräte und Materialien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXV, Seitenanzahl: 1793, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Berlin, Länge: 249, Breite: 185, Höhe: 68, Gewicht: 2778, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783662483541 9783642310256 9783642016219 9783540428497 9783540641926, eBook EAN: 9783662485545, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
-
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
Ähnliche Suchbegriffe für Innergemeinschaftliche
-
Verordnung über das innergemeinschaftliche Verbringen und di, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0883-3Verordnung Über Das Innergemeinschaftliche Verbringen Und Di, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0883-3, Seitenanzahl: 207,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PD3S160-7 - Schottky-Gleichrichter-Diode, 60 V, 1A, POWERDI3231,0A SMD-Schottky-Barriere-Gleichrichter POWERDI®323 Merkmale: • Schutzring-Matrizenkonstruktion für Transientenschutz • Hohe Surge-Fähigkeit • Ultrakleines oberflächenmontierbares Gehäuse • Bleifreie Oberfläche; RoHS-konform • Halogen- und antimonfrei."Grünes" Gerät • Qualifiziert nach AEC-Q101 Standards für hohe Zuverlässigkeit Mechanische Daten • Gehäuse: POWERDI323 • Fallmaterial: Gegossener Kunststoff, "grüne" Formmasse. UL-Entflammbarkeitsklassifizierung 94V-0 • Polarität: Kathoden-Band • Anschlüsse: Oberfläche - Matt-Zinn geglüht über Kupfer-Leadframe. Lötbar nach MIL-STD-202, Methode 208 • Gewicht: 0,006 Gramm (ungefähr)0,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
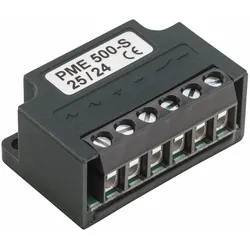
Marantec Einweggleichrichter PME 500-SMarantec Einweggleichrichter PME 500-S Lieferumfang 1 x Einweggleichrichter Zuverlässiges Original-Ersatzteil für Marantec Torantriebe Der Marantec Einweggleichrichter PME 500-S ist ein hochwertiges Original-Ersatzteil für zahlreiche industrielle und gewerbliche Torantriebssysteme des Herstellers Marantec. Als wichtiger Bestandteil der Antriebstechnik sorgt der Einweggleichrichter für die zuverlässige Funktion von Antrieben mit geschalteter DC-Bremse und trägt maßgeblich zu einem sicheren und störungsfreien Betrieb Ihrer Toranlage bei. Wenn die elektrische Steuerung eines Torantriebs dauerhaft präzise arbeiten soll, ist die Verwendung passgenauer Originalkomponenten besonders wichtig. Mit dem Marantec Einweggleichrichter PME 500-S entscheiden Sie sich für eine bewährte Lösung, die speziell auf die Anforderungen verschiedener Marantec Antriebssysteme abgestimmt wurde. Passgenaue Kompatibilität für zahlreiche Antriebe Der Einweggleichrichter wurde für unterschiedliche Marantec Antriebstypen entwickelt und eignet sich für eine Vielzahl von Anwendungen im privaten, gewerblichen und industriellen Bereich. Durch die exakte Abstimmung auf die jeweiligen Antriebssysteme wird eine optimale Funktion gewährleistet. Insbesondere bei Reparaturen oder Wartungsarbeiten ist es entscheidend, auf kompatible Originalteile zurückzugreifen, um die Betriebssicherheit und Lebensdauer der gesamten Toranlage zu erhalten. Technische Informationen im Überblick Hersteller: Marantec Produkt: Einweggleichrichter PME 500-S Ersatzteiltyp: Elektronische Komponente für Torantriebe Geeignet für: Antriebe mit geschalteter DC-Bremse Kompatibel mit: MDF 20 bis MDF 70 Kompatibel mit: KD 20 bis KD 70 Kompatibel mit: MTZ 05 bis MTZ 70 Kompatibel mit: SDO 15 bis SDO 35 Original Marantec Ersatzteil Sichere Funktion und hohe Betriebssicherheit Ein funktionierender Einweggleichrichter ist entscheidend für die korrekte Ansteuerung von Bremskomponenten innerhalb moderner Torantriebe. Der Marantec Einweggleichrichter PME 500-S unterstützt die zuverlässige Spannungswandlung und trägt damit zu einem kontrollierten Betriebsablauf bei. Gerade in stark frequentierten Bereichen, in denen Industrietore oder gewerbliche Toranlagen täglich mehrfach genutzt werden, spielt die Qualität der verbauten Elektronik eine zentrale Rolle. Durch den Einsatz eines Originalteils lassen sich Ausfallzeiten reduzieren und die Leistungsfähigkeit der Antriebseinheit langfristig erhalten. Ideal für Wartung, Reparatur und Instandhaltung Ob im Rahmen einer regelmäßigen Wartung oder beim Austausch einer defekten Komponente – der Marantec Einweggleichrichter PME 500-S bietet eine zuverlässige Lösung für die professionelle Instandsetzung von Toranlagen. Durch seine passgenaue Ausführung lässt sich das Ersatzteil unkompliziert in den vorgesehenen Systemen einsetzen. Betreiber von Industrie-, Hallen- oder Gewerbetoren profitieren von einer schnellen Wiederherstellung der Funktionsfähigkeit und einer hohen Betriebssicherheit ihrer Anlagen. Die Verwendung originaler Marantec Ersatzteile sorgt zudem dafür, dass technische Spezifikationen und Sicherheitsanforderungen eingehalten werden. Originalqualität von Marantec Marantec steht seit vielen Jahren für innovative Antriebstechnik und hochwertige Komponenten rund um Torautomatisierung und Zugangssysteme. Mit dem Marantec Einweggleichrichter PME 500-S erhalten Sie ein Ersatzteil, das nach den hohen Qualitätsstandards des Herstellers gefertigt wurde. Die präzise Verarbeitung und die optimale Abstimmung auf die kompatiblen Antriebe gewährleisten eine langfristige Nutzung und eine zuverlässige Funktion im täglichen Betrieb. Wer auf Qualität und Langlebigkeit setzt, trifft mit diesem Original-Ersatzteil die richtige Wahl. Jetzt bei Scheurich24 bestellen Bei Scheurich24 erhalten Sie den Marantec Einweggleichrichter PME 500-S schnell, sicher und bequem online. Profitieren Sie von unserem umfangreichen Sortiment an Original-Ersatzteilen für Marantec Torantriebe und sorgen Sie dafür, dass Ihre Toranlage jederzeit zuverlässig arbeitet. Bestellen Sie jetzt den passenden Einweggleichrichter PME 500-S und setzen Sie auf bewährte Marantec Qualität für eine langlebige und sichere Torsteuerung.24,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Vishay Schottky-Diode - Gleichrichter MBR1045 TO-220AC 45 V EinzelnDiese Diode hat anstelle eines gewöhnlichen PN-Übergangs einen Metall-Halbleiter-Übergang. Dadurch sind Schaltzeiten von weniger als 0,1 ns möglich. Somit ist sie auch für die schnelle Digitaltechnik und den Mikrowellenbereich geeignet.1,79 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.