Domain einweggleichrichter.de kaufen?
Wir ziehen mit dem Projekt
einweggleichrichter.de um.
Sind Sie am Kauf der Domain
einweggleichrichter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einweggleichrichter.de kaufen?
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Tietze, Ulrich: Halbleiter-SchaltungstechnikHalbleiter-Schaltungstechnik , Die erste Auflage des Tietze-Schenk ist im Jahr 1969 erschienen. Wir freuen uns, genau 50 Jahre später die 16. Auflage publizieren zu können. Die Schaltungstechnik hat sich in diesem Zeitraum stark verändert. Diesen Veränderungen folgt das Buch bis heute. Wir hoffen deshalb, unseren Lesern auch mit dieser Auflage einen fundierten und zeitgemäßen Überblick über die Schaltungstechnik geben zu können. Das zentrale Kapitel in der ersten Auflage war das Kapitel über Operationsverstärker, die damals noch neu auf dem Markt waren. Auch in diesem Bereich schreitet die Entwicklung bis heute pausenlos voran. Für die 16. Auflage wurde dieses wichtige Kapitel erneut erweitert und aktualisiert. Es behauptet damit auch weiterhin seine besondere Stellung. Im Laufe der Jahre hat es immer wieder Erweiterungen und Aktualisierungen gegeben. Herr Gamm hat ab dem Jahr 2000 schrittweise die Kapitel über Schaltungen der Nachrichtentechnik ergänzt. Das Buch ist seither als Standardwerk für die Niederfrequenz- und die Hochfrequenztechnik gleichermaßen relevant. Die Zielgruppen Das Buch wendet sich sowohl an Ingenieure in der Praxis als auch an Studierende der Elektrotechnik Die Autoren Dr.-Ing. Ulrich Tietze , Erlangen Dr.-Ing. Christoph Schenk , Dr. Schenk GmbH Dr.-Ing. Eberhard Gamm , Ingenieurbüro für Signalverarbeitung , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 16., erweiterte und aktualisierte Aufl. 2019, Erscheinungsjahr: 20190705, Produktform: Leinen, Beilage: Book w. online files / update, Autoren: Tietze, Ulrich~Schenk, Christoph~Gamm, Eberhard, Auflage: 19016, Auflage/Ausgabe: 16., erweiterte und aktualisierte Aufl. 2019, Seitenzahl/Blattzahl: 1793, Abbildungen: 1 schwarz-weiße Abbildungen, Bibliographie, Themenüberschrift: TECHNOLOGY & ENGINEERING / Electronics / General, Keyword: Schaltungstechnik Buch;Analog;Bauelement;Digital;Diode;Elektronik;Elektrotechnik;Filter;Handbuch;Nachrichtentechnik;PSpice;Halbleiter Schaltungstechnik;Hochfrequenz;Grundlagen;Einführung, Fachschema: Computer / PC-Hardware~Elektrogerät~Elektronik / Gerät~Elektronik - Elektroniker~Experiment~Versuch~Forschung (naturwissenschaftlich)~Halbleiter / Elektronik~Ingenieurwissenschaft - Ingenieurwissenschaftler~Maschinenbau~Mikrowelle (Technik)~Norm (technisch)~Regelungstechnik~Wissenschaft, Fachkategorie: Wissenschaftliche Standards, Normung usw.~Wissenschaftliche Ausstattung, Experimente und Techniken~Regelungstechnik~Mikrowellentechnik~Computerhardware, Bildungszweck: für die Hochschule, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektronische Geräte und Materialien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXV, Seitenanzahl: 1793, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Berlin, Länge: 249, Breite: 185, Höhe: 68, Gewicht: 2778, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783662483541 9783642310256 9783642016219 9783540428497 9783540641926, eBook EAN: 9783662485545, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vishay Schottky-Diode - Gleichrichter MBR1045 TO-220AC 45 V EinzelnDiese Diode hat anstelle eines gewöhnlichen PN-Übergangs einen Metall-Halbleiter-Übergang. Dadurch sind Schaltzeiten von weniger als 0,1 ns möglich. Somit ist sie auch für die schnelle Digitaltechnik und den Mikrowellenbereich geeignet.1,79 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **


Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
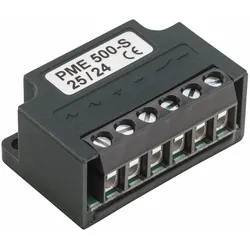
Marantec Einweggleichrichter PME 500-SMarantec Einweggleichrichter PME 500-S Lieferumfang 1 x Einweggleichrichter Zuverlässiges Original-Ersatzteil für Marantec Torantriebe Der Marantec Einweggleichrichter PME 500-S ist ein hochwertiges Original-Ersatzteil für zahlreiche industrielle und gewerbliche Torantriebssysteme des Herstellers Marantec. Als wichtiger Bestandteil der Antriebstechnik sorgt der Einweggleichrichter für die zuverlässige Funktion von Antrieben mit geschalteter DC-Bremse und trägt maßgeblich zu einem sicheren und störungsfreien Betrieb Ihrer Toranlage bei. Wenn die elektrische Steuerung eines Torantriebs dauerhaft präzise arbeiten soll, ist die Verwendung passgenauer Originalkomponenten besonders wichtig. Mit dem Marantec Einweggleichrichter PME 500-S entscheiden Sie sich für eine bewährte Lösung, die speziell auf die Anforderungen verschiedener Marantec Antriebssysteme abgestimmt wurde. Passgenaue Kompatibilität für zahlreiche Antriebe Der Einweggleichrichter wurde für unterschiedliche Marantec Antriebstypen entwickelt und eignet sich für eine Vielzahl von Anwendungen im privaten, gewerblichen und industriellen Bereich. Durch die exakte Abstimmung auf die jeweiligen Antriebssysteme wird eine optimale Funktion gewährleistet. Insbesondere bei Reparaturen oder Wartungsarbeiten ist es entscheidend, auf kompatible Originalteile zurückzugreifen, um die Betriebssicherheit und Lebensdauer der gesamten Toranlage zu erhalten. Technische Informationen im Überblick Hersteller: Marantec Produkt: Einweggleichrichter PME 500-S Ersatzteiltyp: Elektronische Komponente für Torantriebe Geeignet für: Antriebe mit geschalteter DC-Bremse Kompatibel mit: MDF 20 bis MDF 70 Kompatibel mit: KD 20 bis KD 70 Kompatibel mit: MTZ 05 bis MTZ 70 Kompatibel mit: SDO 15 bis SDO 35 Original Marantec Ersatzteil Sichere Funktion und hohe Betriebssicherheit Ein funktionierender Einweggleichrichter ist entscheidend für die korrekte Ansteuerung von Bremskomponenten innerhalb moderner Torantriebe. Der Marantec Einweggleichrichter PME 500-S unterstützt die zuverlässige Spannungswandlung und trägt damit zu einem kontrollierten Betriebsablauf bei. Gerade in stark frequentierten Bereichen, in denen Industrietore oder gewerbliche Toranlagen täglich mehrfach genutzt werden, spielt die Qualität der verbauten Elektronik eine zentrale Rolle. Durch den Einsatz eines Originalteils lassen sich Ausfallzeiten reduzieren und die Leistungsfähigkeit der Antriebseinheit langfristig erhalten. Ideal für Wartung, Reparatur und Instandhaltung Ob im Rahmen einer regelmäßigen Wartung oder beim Austausch einer defekten Komponente – der Marantec Einweggleichrichter PME 500-S bietet eine zuverlässige Lösung für die professionelle Instandsetzung von Toranlagen. Durch seine passgenaue Ausführung lässt sich das Ersatzteil unkompliziert in den vorgesehenen Systemen einsetzen. Betreiber von Industrie-, Hallen- oder Gewerbetoren profitieren von einer schnellen Wiederherstellung der Funktionsfähigkeit und einer hohen Betriebssicherheit ihrer Anlagen. Die Verwendung originaler Marantec Ersatzteile sorgt zudem dafür, dass technische Spezifikationen und Sicherheitsanforderungen eingehalten werden. Originalqualität von Marantec Marantec steht seit vielen Jahren für innovative Antriebstechnik und hochwertige Komponenten rund um Torautomatisierung und Zugangssysteme. Mit dem Marantec Einweggleichrichter PME 500-S erhalten Sie ein Ersatzteil, das nach den hohen Qualitätsstandards des Herstellers gefertigt wurde. Die präzise Verarbeitung und die optimale Abstimmung auf die kompatiblen Antriebe gewährleisten eine langfristige Nutzung und eine zuverlässige Funktion im täglichen Betrieb. Wer auf Qualität und Langlebigkeit setzt, trifft mit diesem Original-Ersatzteil die richtige Wahl. Jetzt bei Scheurich24 bestellen Bei Scheurich24 erhalten Sie den Marantec Einweggleichrichter PME 500-S schnell, sicher und bequem online. Profitieren Sie von unserem umfangreichen Sortiment an Original-Ersatzteilen für Marantec Torantriebe und sorgen Sie dafür, dass Ihre Toranlage jederzeit zuverlässig arbeitet. Bestellen Sie jetzt den passenden Einweggleichrichter PME 500-S und setzen Sie auf bewährte Marantec Qualität für eine langlebige und sichere Torsteuerung.24,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Tietze, Ulrich: Halbleiter-SchaltungstechnikHalbleiter-Schaltungstechnik , Die erste Auflage des Tietze-Schenk ist im Jahr 1969 erschienen. Wir freuen uns, genau 50 Jahre später die 16. Auflage publizieren zu können. Die Schaltungstechnik hat sich in diesem Zeitraum stark verändert. Diesen Veränderungen folgt das Buch bis heute. Wir hoffen deshalb, unseren Lesern auch mit dieser Auflage einen fundierten und zeitgemäßen Überblick über die Schaltungstechnik geben zu können. Das zentrale Kapitel in der ersten Auflage war das Kapitel über Operationsverstärker, die damals noch neu auf dem Markt waren. Auch in diesem Bereich schreitet die Entwicklung bis heute pausenlos voran. Für die 16. Auflage wurde dieses wichtige Kapitel erneut erweitert und aktualisiert. Es behauptet damit auch weiterhin seine besondere Stellung. Im Laufe der Jahre hat es immer wieder Erweiterungen und Aktualisierungen gegeben. Herr Gamm hat ab dem Jahr 2000 schrittweise die Kapitel über Schaltungen der Nachrichtentechnik ergänzt. Das Buch ist seither als Standardwerk für die Niederfrequenz- und die Hochfrequenztechnik gleichermaßen relevant. Die Zielgruppen Das Buch wendet sich sowohl an Ingenieure in der Praxis als auch an Studierende der Elektrotechnik Die Autoren Dr.-Ing. Ulrich Tietze , Erlangen Dr.-Ing. Christoph Schenk , Dr. Schenk GmbH Dr.-Ing. Eberhard Gamm , Ingenieurbüro für Signalverarbeitung , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 16., erweiterte und aktualisierte Aufl. 2019, Erscheinungsjahr: 20190705, Produktform: Leinen, Beilage: Book w. online files / update, Autoren: Tietze, Ulrich~Schenk, Christoph~Gamm, Eberhard, Auflage: 19016, Auflage/Ausgabe: 16., erweiterte und aktualisierte Aufl. 2019, Seitenzahl/Blattzahl: 1793, Abbildungen: 1 schwarz-weiße Abbildungen, Bibliographie, Themenüberschrift: TECHNOLOGY & ENGINEERING / Electronics / General, Keyword: Schaltungstechnik Buch;Analog;Bauelement;Digital;Diode;Elektronik;Elektrotechnik;Filter;Handbuch;Nachrichtentechnik;PSpice;Halbleiter Schaltungstechnik;Hochfrequenz;Grundlagen;Einführung, Fachschema: Computer / PC-Hardware~Elektrogerät~Elektronik / Gerät~Elektronik - Elektroniker~Experiment~Versuch~Forschung (naturwissenschaftlich)~Halbleiter / Elektronik~Ingenieurwissenschaft - Ingenieurwissenschaftler~Maschinenbau~Mikrowelle (Technik)~Norm (technisch)~Regelungstechnik~Wissenschaft, Fachkategorie: Wissenschaftliche Standards, Normung usw.~Wissenschaftliche Ausstattung, Experimente und Techniken~Regelungstechnik~Mikrowellentechnik~Computerhardware, Bildungszweck: für die Hochschule, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektronische Geräte und Materialien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXV, Seitenanzahl: 1793, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Berlin, Länge: 249, Breite: 185, Höhe: 68, Gewicht: 2778, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783662483541 9783642310256 9783642016219 9783540428497 9783540641926, eBook EAN: 9783662485545, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
Ähnliche Suchbegriffe für Anfangsbestand
-
Vishay Schottky-Diode - Gleichrichter MBR1045 TO-220AC 45 V EinzelnDiese Diode hat anstelle eines gewöhnlichen PN-Übergangs einen Metall-Halbleiter-Übergang. Dadurch sind Schaltzeiten von weniger als 0,1 ns möglich. Somit ist sie auch für die schnelle Digitaltechnik und den Mikrowellenbereich geeignet.1,79 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.